Cách Tính Thuế Thu Nhập Cá Nhân 2026 – Công Thức, Biểu Thuế & Ví Dụ | Kế Toán ORG
Cách tính thuế thu nhập cá nhân từ tiền lương là lấy thu nhập chịu thuế trừ bảo hiểm bắt buộc và giảm trừ gia cảnh ra thu nhập tính thuế, rồi áp biểu thuế luỹ tiến 5 bậc (5–35%) theo Luật Thuế thu nhập cá nhân 109/2025/QH15. Công cụ dưới đây tính thuế và từng bậc thuế theo số thật.
Tính ngay trong trình duyệt; số thu nhập không gửi về máy chủ. Kết quả tham khảo, đối chiếu cơ quan thuế.
Công thức tính thuế TNCN từng bước
Thuế thu nhập cá nhân từ tiền lương, tiền công của cá nhân cư trú tính theo 4 bước:
- Bước 1 — Thu nhập chịu thuế: tổng tiền lương, tiền công, phụ cấp chịu thuế nhận được trong tháng (chưa trừ gì).
- Bước 2 — Trừ bảo hiểm bắt buộc: trừ phần người lao động tự đóng BHXH 8%, BHYT 1,5%, BHTN 1% (tổng 10,5%) trên lương làm căn cứ đóng bảo hiểm, có trần theo lương cơ sở và lương tối thiểu vùng.
- Bước 3 — Trừ giảm trừ gia cảnh: trừ tiếp 15.500.000 đồng cho bản thân và 6.200.000 đồng cho mỗi người phụ thuộc đã đăng ký, ra thu nhập tính thuế.
- Bước 4 — Áp biểu thuế luỹ tiến: thu nhập tính thuế bị chia theo từng bậc của biểu 5 bậc, mỗi phần trong một bậc chịu đúng thuế suất của bậc đó rồi cộng lại — không phải lấy cả thu nhập tính thuế nhân thẳng với thuế suất bậc cao nhất.
Hộp tham số pháp lý (kiểm ngày 19/10/2026)
| Tham số | Giá trị | Hiệu lực |
|---|---|---|
| Giảm trừ bản thân | 15.500.000 đồng/tháng | kỳ tính thuế 2026 |
| Giảm trừ mỗi người phụ thuộc | 6.200.000 đồng/tháng | kỳ tính thuế 2026 |
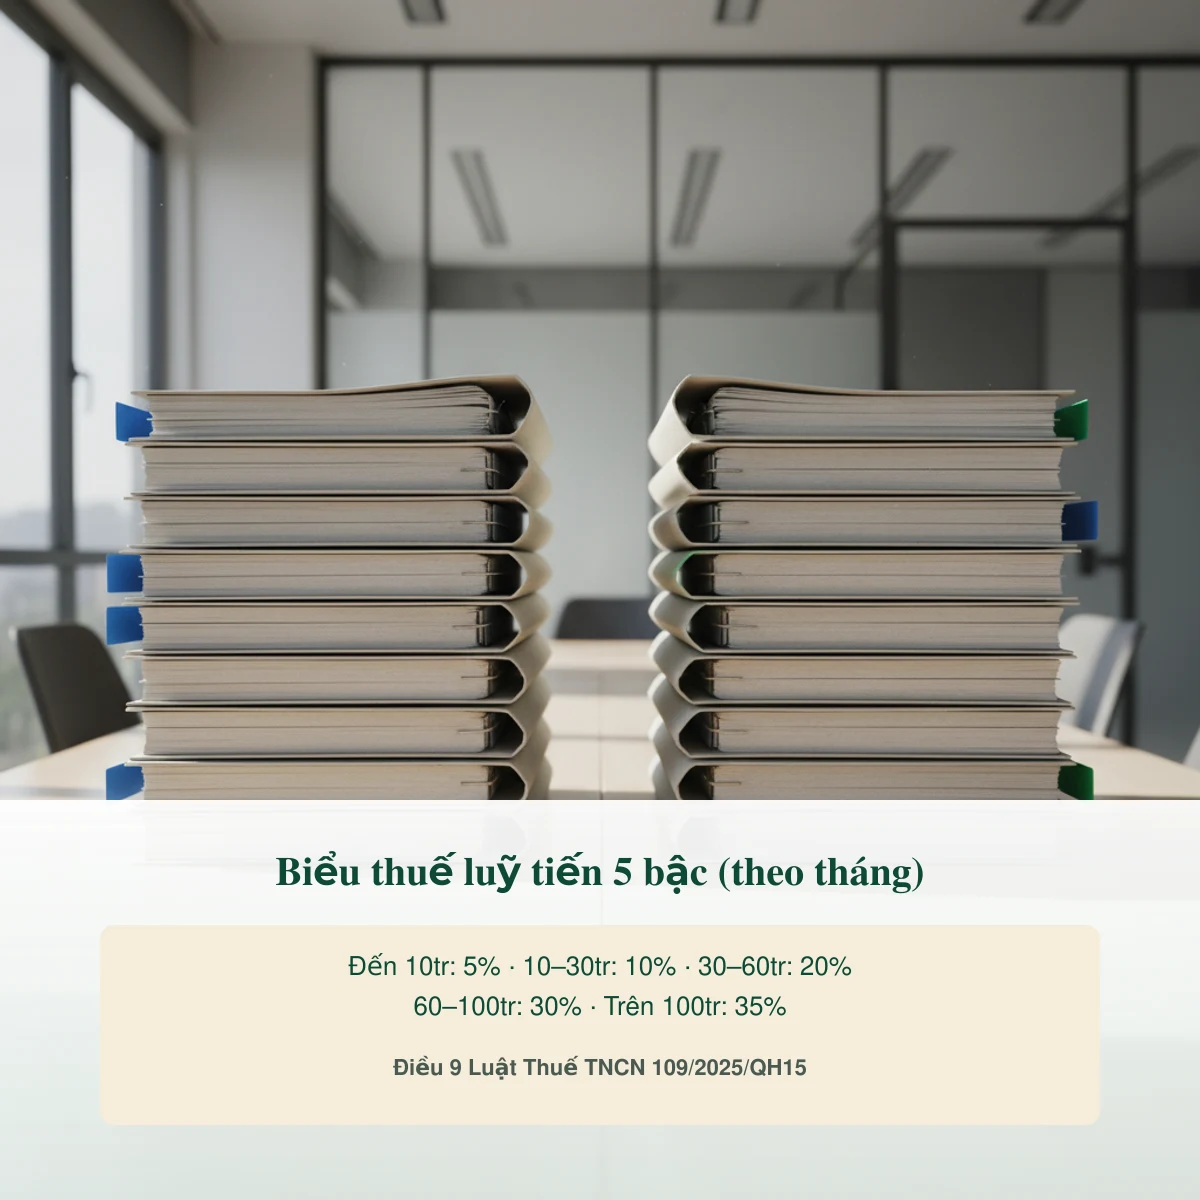
| Biểu thuế luỹ tiến 5 bậc theo tháng | đến 10 triệu 5%; trên 10 đến 30 triệu 10%; trên 30 đến 60 triệu 20%; trên 60 đến 100 triệu 30%; trên 100 triệu 35% | thu nhập từ tiền lương, kỳ tính thuế 2026 |
| Bảo hiểm người lao động đóng | BHXH 8%, BHYT 1,5%, BHTN 1% | hiện hành |
| Lương cơ sở, trần đóng BHXH/BHYT (20 lần) | 2.530.000 đồng; trần 50.600.000 đồng | từ 1/7/2026 |
| Lương tối thiểu vùng, trần BHTN (20 lần) | vùng I 5.310.000; vùng II 4.730.000; vùng III 4.140.000; vùng IV 3.700.000 | từ 1/1/2026 |
Văn bản: Nghị quyết số 110/2025/UBTVQH15 (giảm trừ gia cảnh); Điều 9 Luật Thuế thu nhập cá nhân số 109/2025/QH15 (biểu thuế); Luật Bảo hiểm xã hội 2024, Luật Bảo hiểm y tế, Luật Việc làm (tỉ lệ đóng bảo hiểm); Nghị định số 161/2026/NĐ-CP (lương cơ sở); Nghị định số 293/2025/NĐ-CP (lương tối thiểu vùng). Số liệu đối chiếu cổng thông tin Chính phủ và cơ sở dữ liệu văn bản, kiểm lại ngày 19/10/2026; có văn bản mới sẽ cập nhật ngay. Máy tính áp dụng cho cá nhân cư trú có hợp đồng lao động từ 3 tháng trở lên, chưa tính các khoản phụ cấp được miễn thuế riêng.
Giảm trừ thêm chi phí y tế, giáo dục
Ngoài giảm trừ gia cảnh cố định, Nghị định số 253/2026/NĐ-CP (ban hành 30/6/2026, hướng dẫn Luật Thuế thu nhập cá nhân 109/2025/QH15) cho phép trừ thêm chi phí khám chữa bệnh trong nước thuộc danh mục bảo hiểm y tế chi trả, tối đa 23.000.000 đồng/năm, và chi phí giáo dục — đào tạo trong nước, tối đa 24.000.000 đồng/năm — tổng tối đa 47.000.000 đồng/năm nếu đáp ứng đủ điều kiện.
Điều kiện: khoản chi chưa được ngân sách, bảo hiểm hay bên khác chi trả/hỗ trợ; người nộp thuế phải tự quyết toán thuế trực tiếp với cơ quan thuế để áp dụng khoản này (không uỷ quyền cho nơi trả thu nhập quyết toán thay), và chi phí của năm nào chỉ được trừ trong năm đó. Máy tính ở trên chưa đưa khoản này vào do cần hoá đơn thực tế theo từng người, không áp dụng một số cố định cho mọi trường hợp.
Ví dụ tính tay 5 mức thu nhập
Giả định đóng bảo hiểm trên toàn bộ thu nhập chịu thuế, vùng I, chưa tính giảm trừ y tế/giáo dục.
| Thu nhập chịu thuế | Người phụ thuộc | Bảo hiểm (10,5%) | Giảm trừ gia cảnh | Thu nhập tính thuế | Thuế TNCN | Thu nhập sau thuế |
|---|---|---|---|---|---|---|
| 12.000.000 | 0 | 1.260.000 | 15.500.000 | 0 | 0 | 10.740.000 |
| 20.000.000 | 0 | 2.100.000 | 15.500.000 | 2.400.000 | 120.000 | 17.780.000 |
| 35.000.000 | 1 | 3.675.000 | 21.700.000 | 9.625.000 | 481.250 | 30.843.750 |
| 70.000.000 | 2 | 5.313.000 | 27.900.000 | 36.787.000 | 3.857.400 | 60.829.600 |
| 150.000.000 | 0 | 5.313.000 | 15.500.000 | 129.187.000 | 30.715.450 | 113.971.550 |
Dòng thu nhập 32.000.000 đồng, không người phụ thuộc: bảo hiểm 32.000.000 × 10,5% = 3.360.000 đồng; thu nhập tính thuế 32.000.000 − 3.360.000 − 15.500.000 = 13.140.000 đồng, rơi vào bậc 2 nên tính hai phần: 10.000.000 đồng đầu (bậc 1) × 5% = 500.000 đồng, phần còn lại 3.140.000 đồng (bậc 2) × 10% = 314.000 đồng, cộng lại thuế = 814.000 đồng; thu nhập sau thuế = 32.000.000 − 3.360.000 − 814.000 = 27.826.000 đồng.
Góp ý số liệu
Thấy tham số sai hoặc có văn bản mới hơn? Gửi vào email [email protected] kèm số hiệu văn bản và ngày hiệu lực. Đội ngũ Kế Toán ORG kiểm rồi cập nhật kèm ngày.
Câu hỏi thường gặp
Lương bao nhiêu thì phải đóng thuế thu nhập cá nhân?
Không người phụ thuộc, đóng bảo hiểm trên toàn bộ lương: thu nhập trên khoảng 17.318.436 đồng/tháng mới bắt đầu phát sinh thuế TNCN dương, vì phần bảo hiểm (10,5%) cộng giảm trừ gia cảnh (15.500.000) đã vượt mức này ở thu nhập thấp hơn.
Thuế TNCN có tính trên cả phần vượt bậc hay cả thu nhập tính thuế?
Chỉ phần thu nhập rơi vào mỗi bậc chịu đúng thuế suất bậc đó — không lấy toàn bộ thu nhập tính thuế nhân với thuế suất của bậc cao nhất mà thu nhập chạm tới.
Người phụ thuộc có bắt buộc đăng ký mới được giảm trừ không?
Có — phải đăng ký giảm trừ gia cảnh cho người phụ thuộc với cơ quan thuế hoặc qua nơi trả thu nhập thì khoản giảm trừ 6.200.000 đồng/người/tháng mới được tính khi khấu trừ.
Máy tính trên trang có thay cho quyết toán thuế chính thức không?
Không. Đây là số tham khảo theo tham số đã nhập ở thời điểm kiểm; số chính thức căn cứ theo tờ khai và hướng dẫn của cơ quan thuế tại thời điểm quyết toán.
Tham khảo thêm tìm hiểu thông tư 200 & hệ thống tài khoản và tìm hiểu chuẩn mực kế toán việt nam, hoặc quay lại Tính thuế thu nhập cá nhân của Kế Toán ORG.
Nội dung bài viết mang tính tham khảo, được biên tập và đối chiếu với văn bản gốc tại thời điểm đăng tải. Quy định có thể thay đổi — vui lòng kiểm tra văn bản hiện hành trước khi áp dụng. Xem Tuyên bố miễn trừ trách nhiệm.