Hệ Thống Tài Khoản Kế Toán
Hệ thống tài khoản theo Thông tư 200 chia theo loại; tra số hiệu và kết cấu Nợ–Có ở bảng dưới.
KHÔNG phù hợp khi: Cần hàm Excel khác? Xem danh sách ở trang chủ.
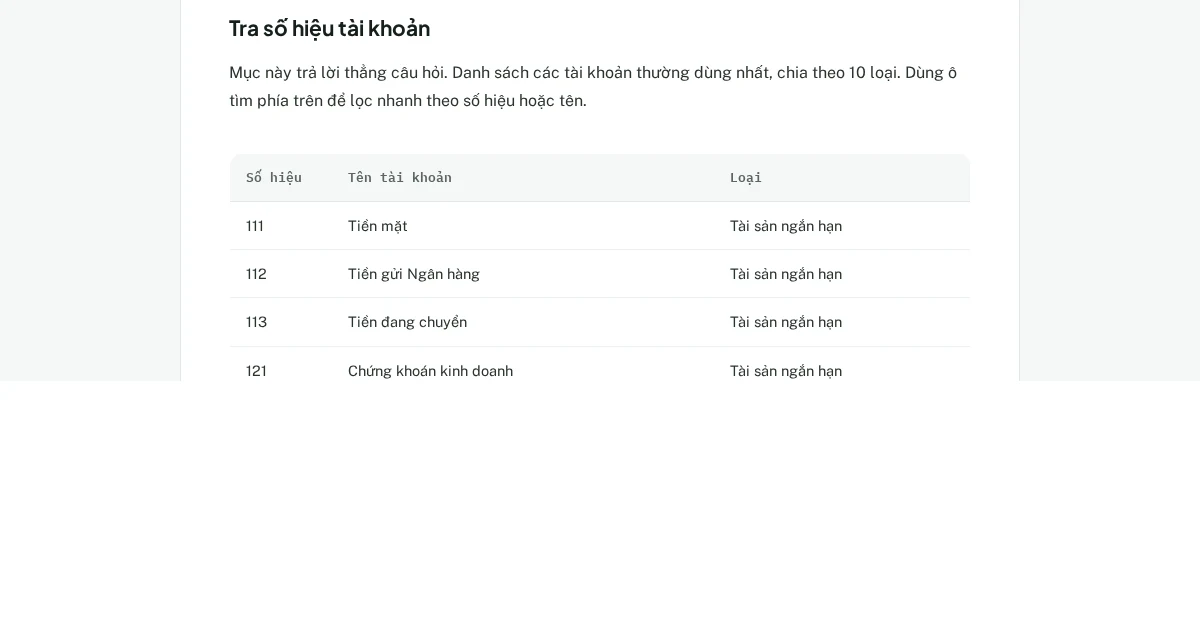
Tra số hiệu tài khoản
Mục này trả lời thẳng câu hỏi. Danh sách các tài khoản thường dùng nhất, chia theo 10 loại. Dùng ô tìm phía trên để lọc nhanh theo số hiệu hoặc tên.
| Số hiệu | Tên tài khoản | Loại |
|---|---|---|
| 111 | Tiền mặt | Tài sản ngắn hạn |
| 112 | Tiền gửi Ngân hàng | Tài sản ngắn hạn |
| 113 | Tiền đang chuyển | Tài sản ngắn hạn |
| 121 | Chứng khoán kinh doanh | Tài sản ngắn hạn |
| 128 | Đầu tư nắm giữ đến ngày đáo hạn | Tài sản ngắn hạn |
| 131 | Phải thu của khách hàng | Tài sản ngắn hạn |
| 133 | Thuế GTGT được khấu trừ | Tài sản ngắn hạn |
| 136 | Phải thu nội bộ | Tài sản ngắn hạn |
| 138 | Phải thu khác | Tài sản ngắn hạn |
| 141 | Tạm ứng | Tài sản ngắn hạn |
| 151 | Hàng mua đang đi đường | Tài sản ngắn hạn |
| 152 | Nguyên liệu, vật liệu | Tài sản ngắn hạn |
| 153 | Công cụ, dụng cụ | Tài sản ngắn hạn |
| 154 | Chi phí sản xuất, kinh doanh dở dang | Tài sản ngắn hạn |
| 155 | Thành phẩm | Tài sản ngắn hạn |
| 156 | Hàng hóa | Tài sản ngắn hạn |
| 157 | Hàng gửi đi bán | Tài sản ngắn hạn |
| 211 | Tài sản cố định hữu hình | Tài sản dài hạn |
| 213 | Tài sản cố định vô hình | Tài sản dài hạn |
| 214 | Hao mòn tài sản cố định | Tài sản dài hạn (giảm trừ) |
| 217 | Bất động sản đầu tư | Tài sản dài hạn |
| 221 | Đầu tư vào công ty con | Tài sản dài hạn |
| 222 | Đầu tư vào công ty liên doanh, liên kết | Tài sản dài hạn |
| 228 | Đầu tư khác | Tài sản dài hạn |
| 229 | Dự phòng tổn thất tài sản | Tài sản dài hạn (giảm trừ) |
| 241 | Xây dựng cơ bản dở dang | Tài sản dài hạn |
| 242 | Chi phí trả trước | Tài sản dài hạn |
| 243 | Tài sản thuế thu nhập hoãn lại | Tài sản dài hạn |
| 244 | Cầm cố, thế chấp, ký quỹ, ký cược | Tài sản dài hạn |
| 331 | Phải trả cho người bán | Nợ phải trả |
| 333 | Thuế và các khoản phải nộp Nhà nước | Nợ phải trả |
| 334 | Phải trả người lao động | Nợ phải trả |
| 335 | Chi phí phải trả | Nợ phải trả |
| 336 | Phải trả nội bộ | Nợ phải trả |
| 338 | Phải trả, phải nộp khác | Nợ phải trả |
| 341 | Vay và nợ thuê tài chính | Nợ phải trả |
| 343 | Trái phiếu phát hành | Nợ phải trả |
| 344 | Nhận ký quỹ, ký cược | Nợ phải trả |
| 347 | Thuế thu nhập hoãn lại phải trả | Nợ phải trả |
| 352 | Dự phòng phải trả | Nợ phải trả |
| 353 | Quỹ khen thưởng, phúc lợi | Nợ phải trả |
| 356 | Quỹ phát triển khoa học và công nghệ | Nợ phải trả |
| 411 | Vốn đầu tư của chủ sở hữu | Vốn chủ sở hữu |
| 412 | Chênh lệch đánh giá lại tài sản | Vốn chủ sở hữu |
| 413 | Chênh lệch tỷ giá hối đoái | Vốn chủ sở hữu |
| 414 | Quỹ đầu tư phát triển | Vốn chủ sở hữu |
| 418 | Các quỹ khác thuộc vốn chủ sở hữu | Vốn chủ sở hữu |
| 419 | Cổ phiếu quỹ | Vốn chủ sở hữu (giảm trừ) |
| 421 | Lợi nhuận sau thuế chưa phân phối | Vốn chủ sở hữu |
| 441 | Nguồn vốn đầu tư xây dựng cơ bản | Vốn chủ sở hữu |
| 511 | Doanh thu bán hàng và cung cấp dịch vụ | Doanh thu |
| 515 | Doanh thu hoạt động tài chính | Doanh thu |
| 521 | Các khoản giảm trừ doanh thu | Doanh thu (giảm trừ) |
| 611 | Mua hàng (kiểm kê định kỳ) | Chi phí sản xuất, kinh doanh |
| 621 | Chi phí nguyên liệu, vật liệu trực tiếp | Chi phí sản xuất, kinh doanh |
| 622 | Chi phí nhân công trực tiếp | Chi phí sản xuất, kinh doanh |
| 623 | Chi phí sử dụng máy thi công | Chi phí sản xuất, kinh doanh |
| 627 | Chi phí sản xuất chung | Chi phí sản xuất, kinh doanh |
| 631 | Giá thành sản xuất (kiểm kê định kỳ) | Chi phí sản xuất, kinh doanh |
| 632 | Giá vốn hàng bán | Chi phí sản xuất, kinh doanh |
| 635 | Chi phí tài chính | Chi phí sản xuất, kinh doanh |
| 641 | Chi phí bán hàng | Chi phí sản xuất, kinh doanh |
| 642 | Chi phí quản lý doanh nghiệp | Chi phí sản xuất, kinh doanh |
| 711 | Thu nhập khác | Thu nhập khác |
| 811 | Chi phí khác | Chi phí khác |
| 821 | Chi phí thuế thu nhập doanh nghiệp | Chi phí thuế TNDN |
| 911 | Xác định kết quả kinh doanh | Xác định KQKD |
| 001 | Tài sản thuê ngoài | Ngoài bảng |
| 002 | Vật tư, hàng hóa nhận giữ hộ, nhận gia công | Ngoài bảng |
| 003 | Hàng hóa nhận bán hộ, nhận ký gửi, ký cược | Ngoài bảng |
| 004 | Nợ khó đòi đã xử lý | Ngoài bảng |
| 007 | Ngoại tệ các loại | Ngoài bảng |
| 008 | Dự toán chi sự nghiệp, dự án | Ngoài bảng |
Hộp hiệu lực: Thông tư 200/2014/TT-BTC · Bộ Tài chính · ban hành 22/12/2014 · hiệu lực 01/01/2015 · còn hiệu lực; chưa có văn bản thay thế toàn bộ hệ thống tài khoản — doanh nghiệp nhỏ và vừa có thể áp dụng Thông tư 133/2016/TT-BTC (hệ thống tài khoản rút gọn riêng). Ngày kiểm 17/10/2026.
Kết cấu Nợ–Có theo nhóm
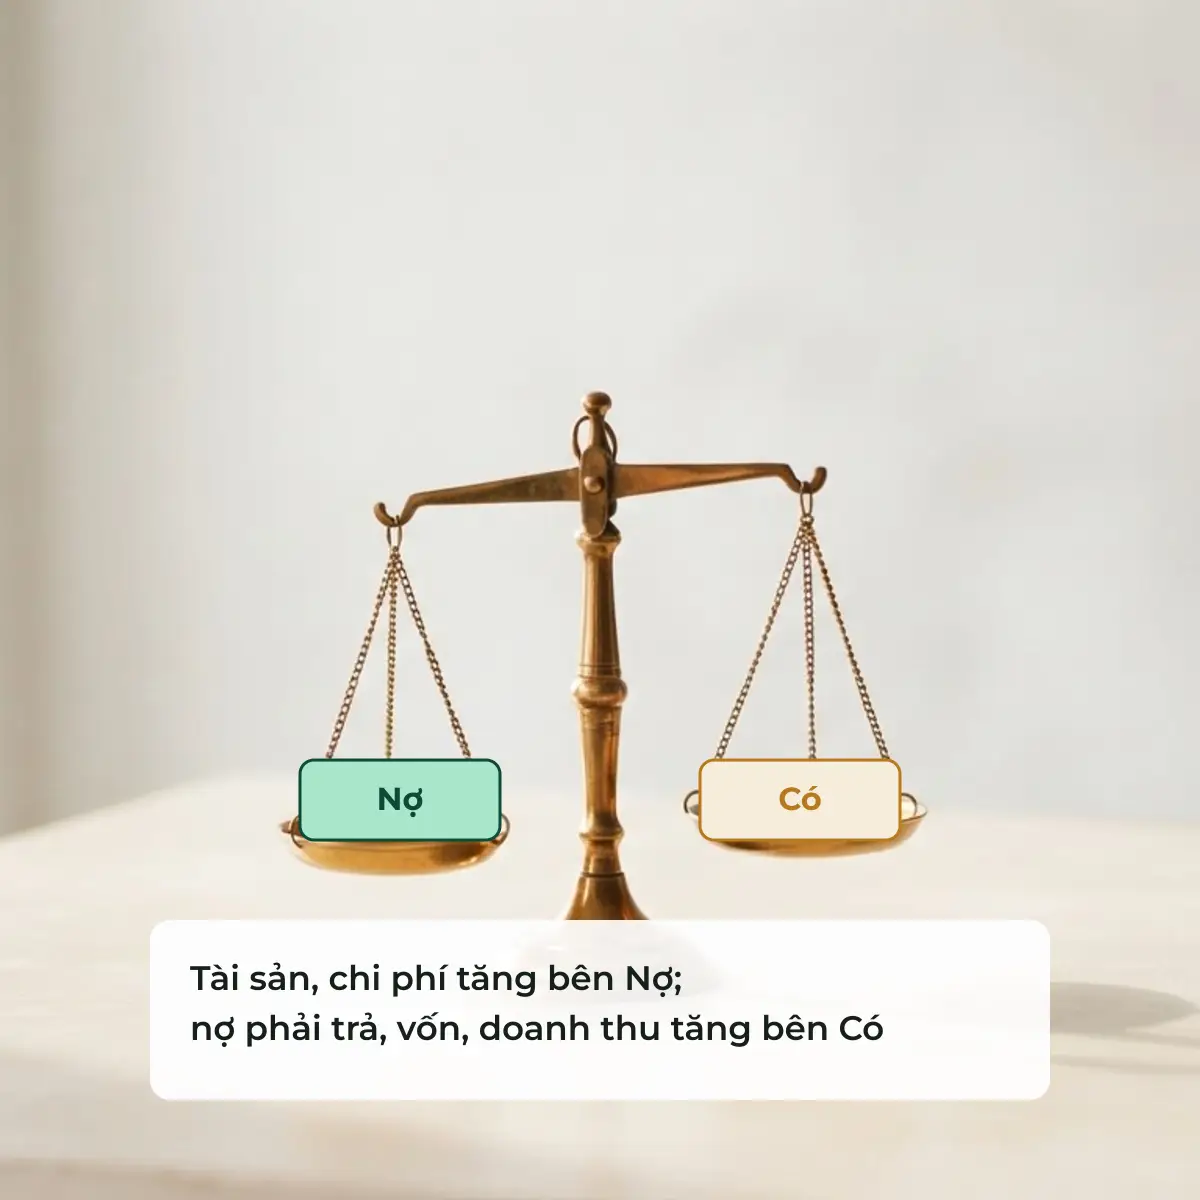
Bảng theo các dòng dưới đây. Quy ước chung: tài khoản tài sản và chi phí tăng bên Nợ, giảm bên Có; tài khoản nợ phải trả, vốn chủ sở hữu và doanh thu tăng bên Có, giảm bên Nợ. Tài khoản ngoài bảng (loại 0) ghi đơn, không đối ứng Nợ–Có với tài khoản khác.
| Nhóm tài khoản | Tăng ghi bên | Giảm ghi bên | Số dư cuối kỳ |
|---|---|---|---|
| Tài sản (loại 1, 2) | Nợ | Có | Dư Nợ |
| Nợ phải trả (loại 3) | Có | Nợ | Dư Có |
| Vốn chủ sở hữu (loại 4) | Có | Nợ | Dư Có |
| Doanh thu, thu nhập (loại 5, 7) | Có | Nợ | Không có số dư cuối kỳ (kết chuyển) |
| Chi phí (loại 6, 8) | Nợ | Có | Không có số dư cuối kỳ (kết chuyển) |
Ví dụ định khoản
Đối chiếu văn bản gốc trước khi áp dụng. Ví dụ định khoản với 3 tài khoản phổ biến:
- TK 111 – Tiền mặt: thu tiền bán hàng nhập quỹ, ghi Nợ 111 / Có 511, 3331; chi tiền mặt mua văn phòng phẩm, ghi Nợ 642 / Có 111.
- TK 331 – Phải trả người bán: mua nguyên liệu chưa trả tiền, ghi Nợ 152, 1331 / Có 331; khi thanh toán, ghi Nợ 331 / Có 111, 112.
- TK 511 – Doanh thu bán hàng: xuất hoá đơn bán hàng, ghi Nợ 131 hoặc 111/112 / Có 511, 3331; cuối kỳ kết chuyển, ghi Nợ 511 / Có 911.
Thông tư 200/2014/TT-BTC áp dụng cho doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế, hoạt động liên tục. Doanh nghiệp nhỏ và vừa (trừ doanh nghiệp nhà nước, doanh nghiệp có vốn nhà nước trên 50%, công ty đại chúng) có thể chọn áp dụng Thông tư 133/2016/TT-BTC — chế độ kế toán rút gọn riêng, không phải “bản thay thế” TT200 mà là một chế độ song song dành cho nhóm doanh nghiệp nhỏ hơn. Một số kí tự có thể hiện thành ô vuông trên máy cũ hoặc bị ô tên lọc; nên dán thử trước khi lưu.
Xem thêm thông tư 200, mẫu phiếu thu, phiếu chi hoặc các hàm Excel cho kế toán ở trang chủ.
Cập nhật ngày 6/11/2026 · Đội ngũ biên tập Kế Toán ORG