Thông Tư 78/2021/TT-BTC
Thông tư 78/2021/TT-BTC của Bộ Tài chính hướng dẫn hóa đơn điện tử theo Luật Quản lý thuế 2019 và Nghị định 123/2020/NĐ-CP; văn bản đã hết hiệu lực, kiểm tra kỹ phần văn bản thay thế bên dưới trước khi áp dụng cho giao dịch hiện tại. Cần hàm Excel khác cho kế toán? Xem danh sách ở trang chủ.
Hộp hiệu lực
- Số hiệu: 78/2021/TT-BTC
- Loại văn bản: Thông tư
- Cơ quan ban hành: Bộ Tài chính
- Ngày ban hành: 17/09/2021
- Ngày hiệu lực: 01/07/2022
- Tình trạng: HẾT HIỆU LỰC từ 01/06/2025, thay thế bởi Thông tư 32/2025/TT-BTC; từ 01/07/2026 hoá đơn điện tử thực hiện theo Nghị định 254/2026/NĐ-CP và văn bản hướng dẫn mới (đang xác minh tình trạng Thông tư 32/2025)
- Ngày kiểm: 14/11/2026
- Nguồn chính thức: Cơ sở dữ liệu quốc gia về văn bản pháp luật (vbpl.vn) · Hệ thống văn bản Chính phủ
Hóa đơn sai sót
Theo khung xử lý hóa đơn điện tử có sai sót áp dụng trong giai đoạn Thông tư 78 còn hiệu lực: hóa đơn đã gửi người mua mà phát hiện sai thì lập hóa đơn điều chỉnh hoặc hóa đơn thay thế, kèm thông báo gửi cơ quan thuế theo mẫu quy định.
Hóa đơn chưa gửi người mua mà phát hiện sai thường được hủy hoặc sửa trực tiếp trên hệ thống trước khi gửi, tùy phần mềm hóa đơn điện tử đang dùng; doanh nghiệp nên đối chiếu quy trình của nhà cung cấp dịch vụ hóa đơn điện tử của mình.
Các trường hợp thường gặp
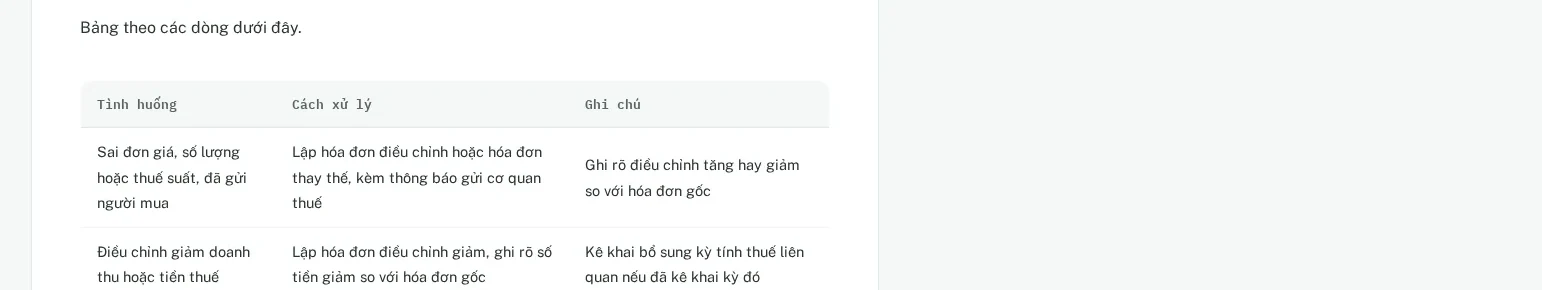
Bảng theo các dòng dưới đây.
| Tình huống | Cách xử lý | Ghi chú |
|---|---|---|
| Sai đơn giá, số lượng hoặc thuế suất, đã gửi người mua | Lập hóa đơn điều chỉnh hoặc hóa đơn thay thế, kèm thông báo gửi cơ quan thuế | Ghi rõ điều chỉnh tăng hay giảm so với hóa đơn gốc |
| Điều chỉnh giảm doanh thu hoặc tiền thuế | Lập hóa đơn điều chỉnh giảm, ghi rõ số tiền giảm so với hóa đơn gốc | Kê khai bổ sung kỳ tính thuế liên quan nếu đã kê khai kỳ đó |
| Nghi ngờ sai thời điểm lập hóa đơn | Đối chiếu thời điểm phát sinh nghĩa vụ thuế với văn bản đang có hiệu lực tại thời điểm giao dịch | Thông tư 78 đã hết hiệu lực — không tự suy diễn, cần đối chiếu văn bản hiện hành |
Văn bản thay thế
Đối chiếu văn bản gốc trước khi áp dụng.
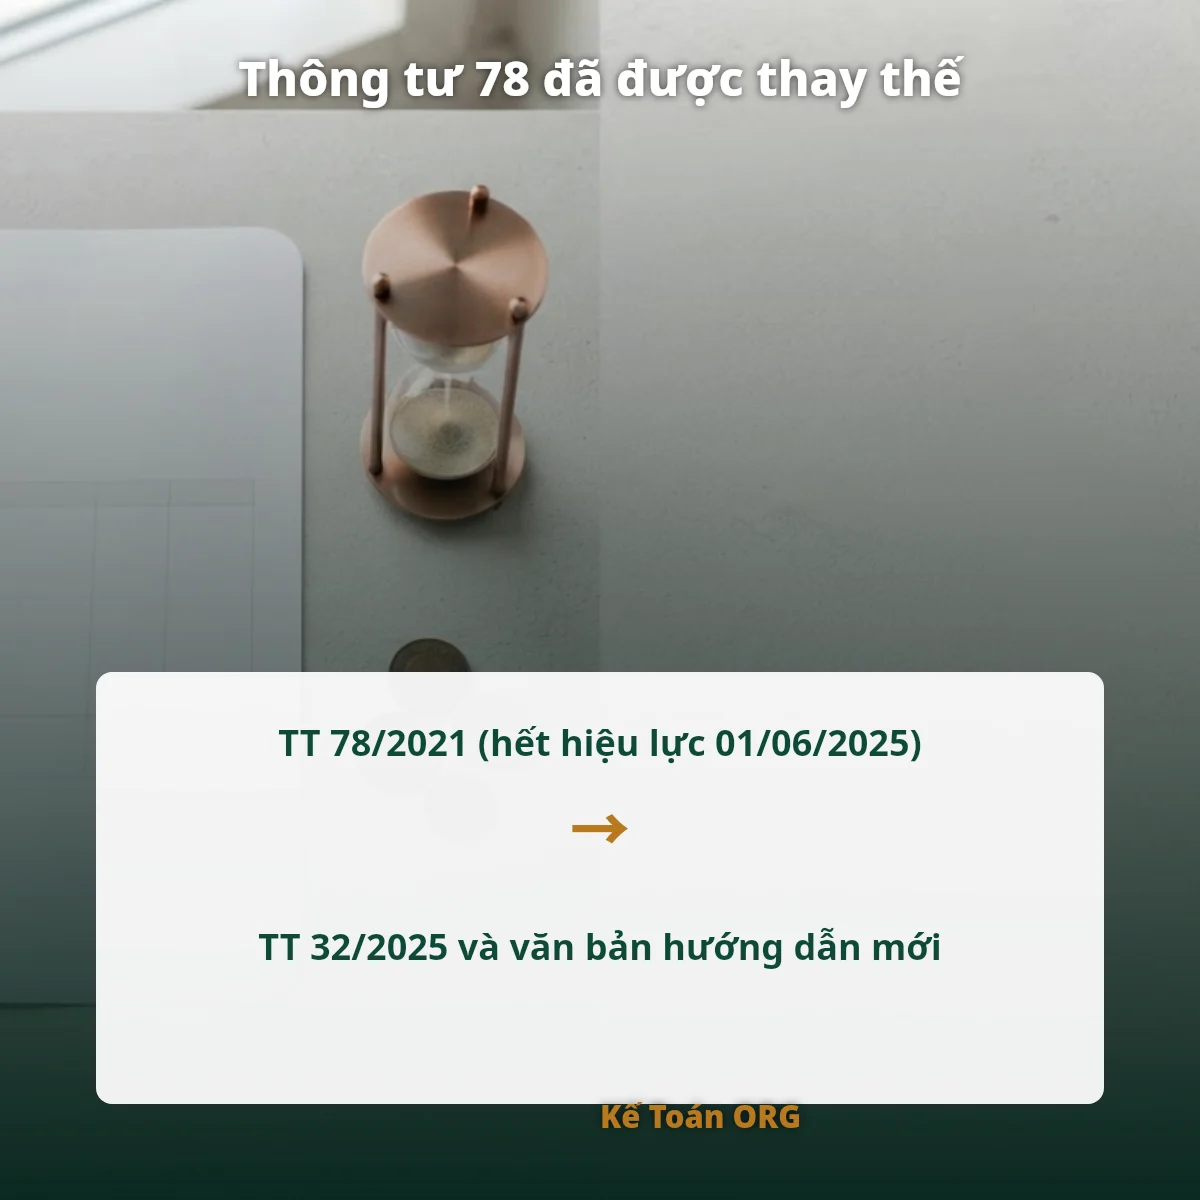
Thông tư 78/2021/TT-BTC hết hiệu lực từ 01/06/2025, được thay thế bởi Thông tư 32/2025/TT-BTC; từ 01/07/2026 hóa đơn điện tử còn chịu sự điều chỉnh của Nghị định 254/2026/NĐ-CP và văn bản hướng dẫn mới. Bài này giữ lại để tra cứu giai đoạn Thông tư 78 còn hiệu lực (2022–2025); giao dịch phát sinh sau các mốc trên áp dụng văn bản thay thế tương ứng.
Những nội dung chính của Thông tư 78 trước khi hết hiệu lực: hướng dẫn ủy nhiệm lập hóa đơn, ký hiệu mẫu số hóa đơn điện tử, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, và xử lý chuyển tiếp với hóa đơn đặt in, tự in còn tồn.
Xem thêm thông tư 200 & hệ thống tài khoản, so sánh thông tư 99 và thông tư 200 hoặc chính sách biên tập & nguồn văn bản.
Nguồn tham khảo
Câu hỏi thường gặp
Thông tư 78 hướng dẫn nghị định nào?
Hướng dẫn Nghị định 123/2020/NĐ-CP và một số điều của Luật Quản lý thuế về hóa đơn điện tử.
Hóa đơn từ máy tính tiền có hợp lệ không?
Có. Thông tư 78 cho phép hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Có được ủy nhiệm lập hóa đơn không?
Được. Người bán có thể ủy nhiệm cho bên thứ ba lập hóa đơn điện tử theo quy định.
Nội dung bài viết mang tính tham khảo, được biên tập và đối chiếu với văn bản gốc tại thời điểm đăng tải. Quy định có thể thay đổi — vui lòng kiểm tra văn bản hiện hành trước khi áp dụng. Xem Tuyên bố miễn trừ trách nhiệm.